Domain islamische-kunst.de kaufen?
Wir ziehen mit dem Projekt
islamische-kunst.de um.
Sind Sie am Kauf der Domain
islamische-kunst.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain islamische-kunst.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
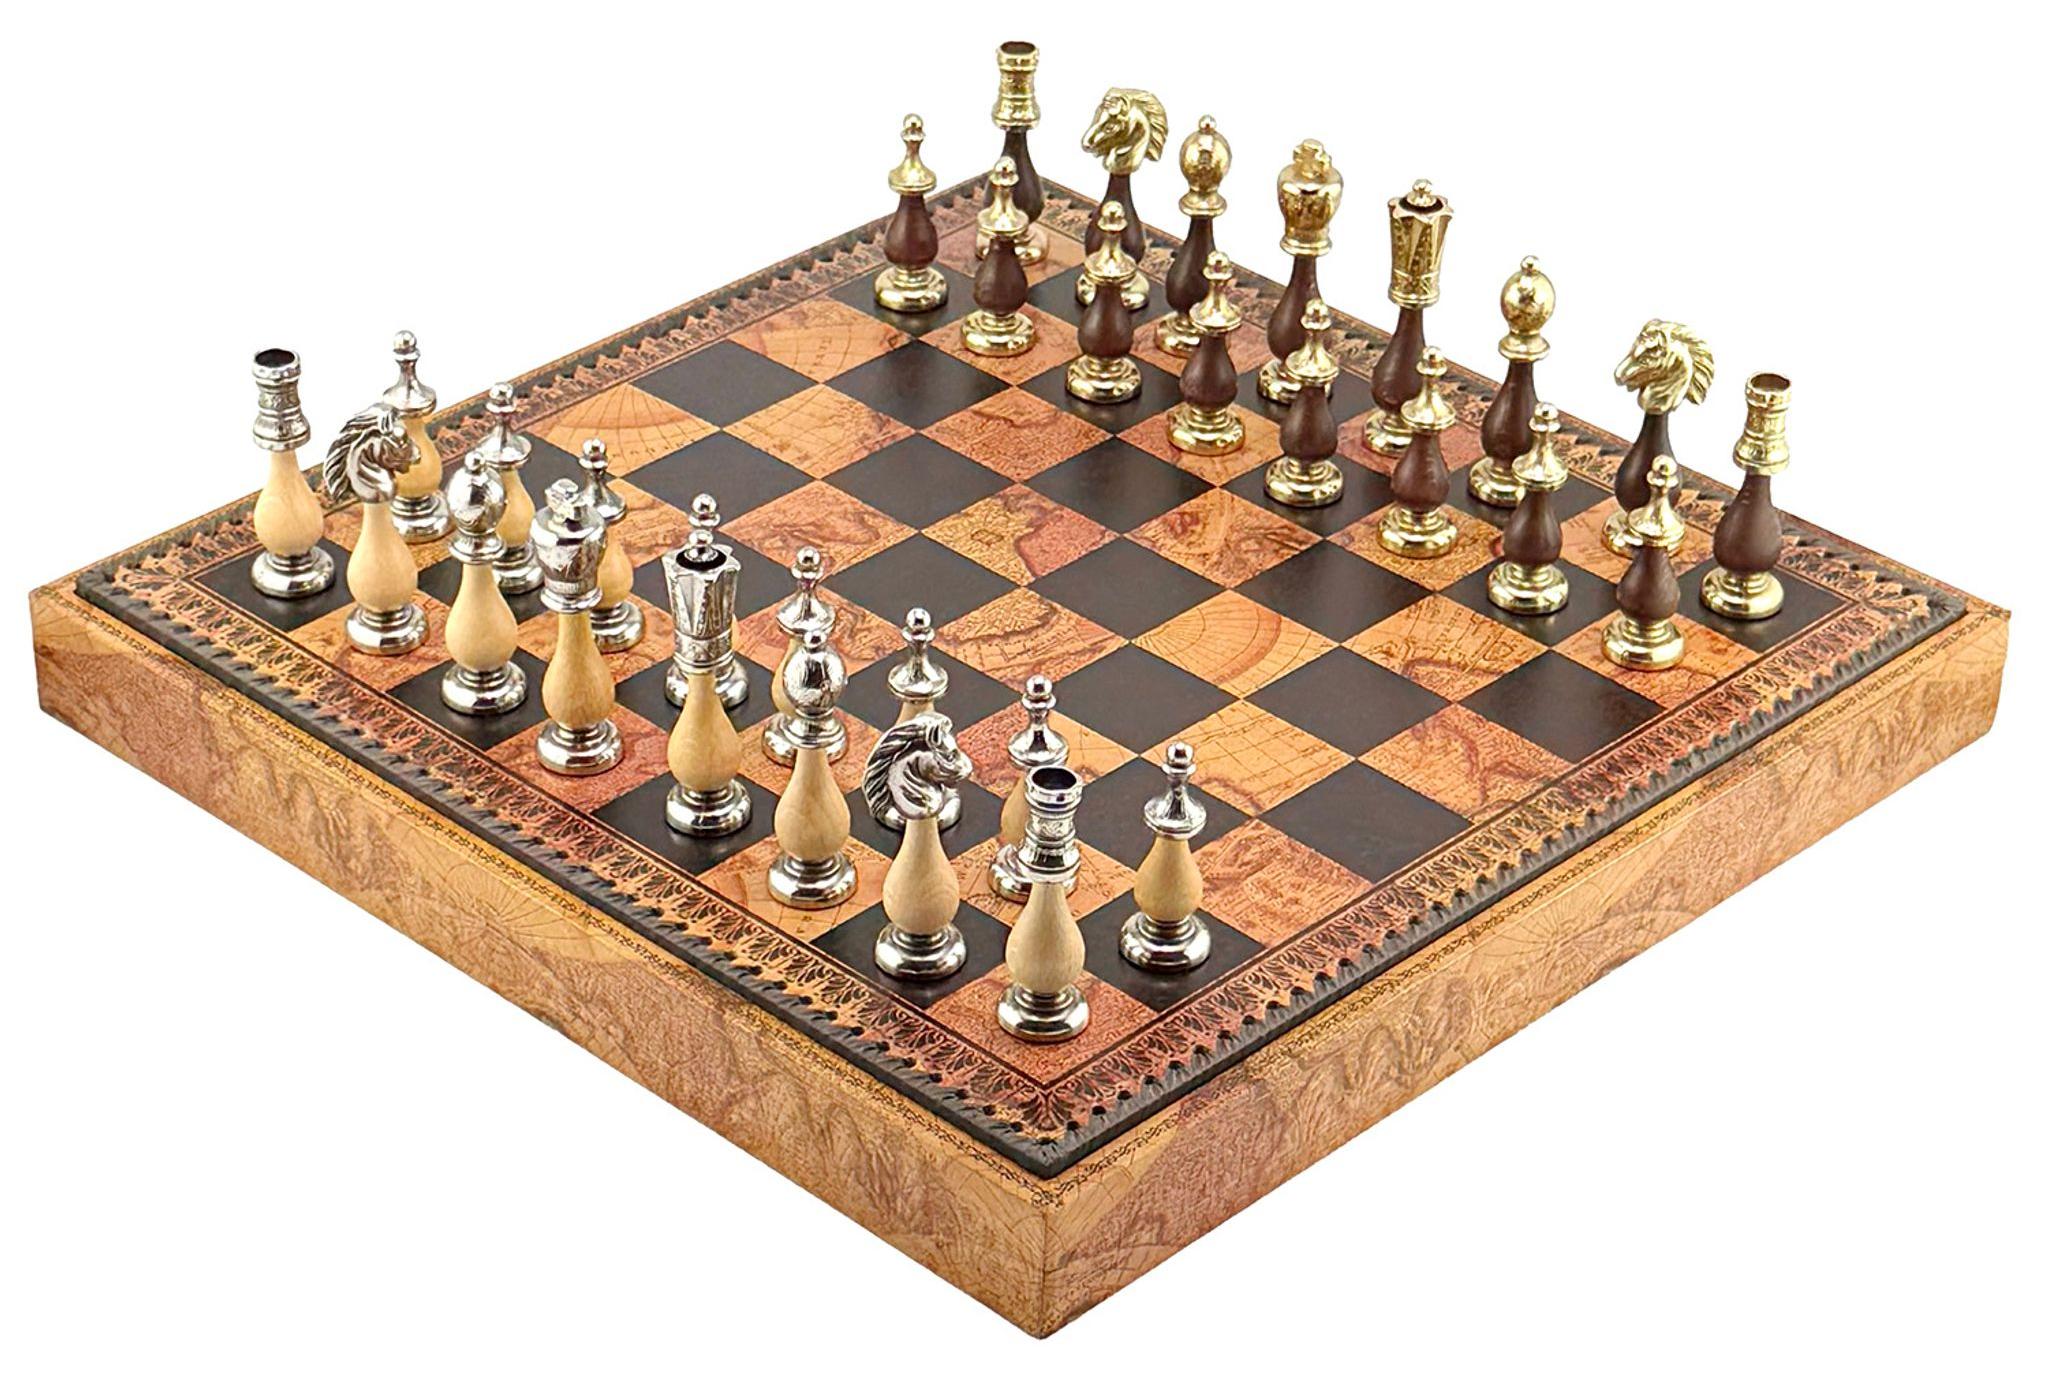
Italienische Schachfiguren Arabeske + Schachbrett Weltkarte 48Entdecken Sie dieses exquisite Schachspiel, ein wahres Meisterwerk italienischer Handwerkskunst. Das elegante Brett mit den Maßen 48 x 48 x 5,5 cm ist aus hochwertigem Holz gefertigt und mit veredelt. Die klassischen Staunton-Figuren, eine perfekte Kombination aus Holz, Zink, Messing und Nickel, strahlen zeitlose Eleganz aus. Der majestätische König mit einer Höhe von 10 cm und einem Basisdurchmesser von 2,9 cm führt die edlen Spielfiguren an. Jede Figur ist an der Basis mit Filz ausgestattet und trägt das prestigeträchtige Italfama-Logo. Die Spielfelder mit einer Größe von 5,2 cm bieten den perfekten Rahmen für spannende Partien. Als besonderes Extra enthält dieses vielseitige Set auch Spielsteine für Dame und Backgammon. Die hochwertige Verarbeitung und die edlen Materialien machen dieses Set zu einem beeindruckenden Schmuckstück für jeden Spieltisch.504,00 €*Versand: 10,00 €Sichere Weiterleitung zum Anbieter
-
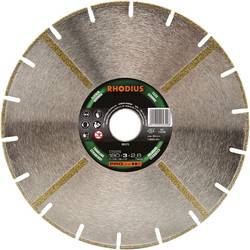
Rhodius DG10 303607 Diamanttrennscheibe 1 St. Fliesen, KeramikMaschineneignung: Die Diamanttrennscheibe DG10 ist sowohl für den Handeinsatz als auch für den stationären Einsatz geeignet: für Winkelschleifer und Tischsägen (je nach Durchmesser). Ihre Stärken kann sie auf Maschinen aller Leistungsklassen und insbesondere auf leistungsstarken Maschinen voll ausspielen. Materialeignung: Die DG10 wurde gezielt für die Bearbeitung von Porzellan, Keramik bzw. Feinsteinzeug und glasierten Fliesen entwickelt.Dieses RHODIUS Qualitätswerkzeug eignet sich zudem sehr gut für die Bearbeitung von Granit, hartgebrannten Fliesen und Marmor. Aufbau und Herstellung: Die DG10 besitzt einen Turboschneidrand. Die Kombination aus sauberer Schnittkante und kurzer Trennzeit ist somit möglich. Das Werkzeug ist nach EN13236 und oSa geprüft und kann im Nassschnitt und auch im Trockenschnitt eingesetzt werden. Dank der hochwertigen Industriediamanten und einer sehr hohe Diamantkonzentration ist die DG10 besonders leistungsstark. Die Scheibe ist direkt gesintert. Qualität: Der Anwender erhält mit der DG10 das beste RHODIUS Werkzeug seiner Kategorie. RHODIUS TOPline Produkte stehen für ein Höchstmaß an Leistung und Qualität. Abmessung: Diese Diamanttrennscheibe ist in den Durchmessern 115 mm bis 350 mm erhältlich.71,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
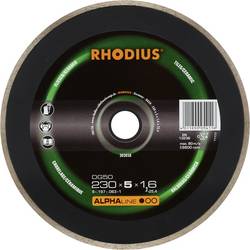
Rhodius DG50 303058 Diamanttrennscheibe 1 St. Fliesen, KeramikMaschineneignung: Die Diamanttrennscheibe DG50 ist sowohl für den Handeinsatz als auch für den stationären Einsatz geeignet: für Winkelschleifer und Tischsägen (je nach Durchmesser). Ihre Stärken kann sie auf Maschinen aller Leistungsklassen, inklusive antriebsschwache Maschinen und Akkumaschinen voll ausspielen. Materialeignung: Die DG50 wurde gezielt für die Bearbeitung von Hartgestein und Gehwegplatten entwickelt. Aufbau und Herstellung: Die DG50 besitzt einen geschlossenen Schneidrand. Der sorgt für präzise Schnitte und sehr saubere Schnittkanten. Das Werkzeug ist nach EN13236 und oSa geprüft und kann im Nassschnitt und auch im Trockenschnitt eingesetzt werden. Dank der hochwertigen Industriediamanten ist die DG50 besonders leistungsstark. Die Scheibe ist direkt gesintert. Abmessung: Diese Diamanttrennscheibe ist in den Durchmessern 105mm bis 250 mm erhältlich.23,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rhodius DG25 303173 Diamanttrennscheibe 1 St. Fliesen, KeramikMaschineneignung: Die Diamanttrennscheibe DG25 ist für den Handeinsatz mit dem Winkelschleifer geeignet. Ihre Stärken kann sie auf Maschinen aller Leistungsklassen voll ausspielen. Materialeignung: Die DG25 wurde gezielt für die Bearbeitung von Marmor entwickelt.Dieses RHODIUS Qualitätswerkzeug eignet sich zudem sehr gut für die Bearbeitung von glasierten Fliesen. Aufbau und Herstellung: Die DG25 besitzt einen Turboschneidrand. Die Kombination aus sauberer Schnittkante und kurzer Trennzeit ist somit möglich. Das Werkzeug ist nach EN13236 und oSa geprüft und kann im Nassschnitt und auch im Trockenschnitt eingesetzt werden. Dank der hochwertigen Industriediamanten ist die DG25 besonders leistungsstark. Die Scheibe ist direkt gesintert. Abmessung: Diese Diamanttrennscheibe ist in den Durchmessern 115 mm bis 230 mm erhältlich.41,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **


Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Italienische Schachfiguren Arabeske + Schachbrett Weltkarte 48Entdecken Sie dieses exquisite Schachspiel, ein wahres Meisterwerk italienischer Handwerkskunst. Das elegante Brett mit den Maßen 48 x 48 x 5,5 cm ist aus hochwertigem Holz gefertigt und mit veredelt. Die klassischen Staunton-Figuren, eine perfekte Kombination aus Holz, Zink, Messing und Nickel, strahlen zeitlose Eleganz aus. Der majestätische König mit einer Höhe von 10 cm und einem Basisdurchmesser von 2,9 cm führt die edlen Spielfiguren an. Jede Figur ist an der Basis mit Filz ausgestattet und trägt das prestigeträchtige Italfama-Logo. Die Spielfelder mit einer Größe von 5,2 cm bieten den perfekten Rahmen für spannende Partien. Als besonderes Extra enthält dieses vielseitige Set auch Spielsteine für Dame und Backgammon. Die hochwertige Verarbeitung und die edlen Materialien machen dieses Set zu einem beeindruckenden Schmuckstück für jeden Spieltisch.504,00 €*Versand: 10,00 €Sichere Weiterleitung zum Anbieter
-
Rhodius DG10 303607 Diamanttrennscheibe 1 St. Fliesen, KeramikMaschineneignung: Die Diamanttrennscheibe DG10 ist sowohl für den Handeinsatz als auch für den stationären Einsatz geeignet: für Winkelschleifer und Tischsägen (je nach Durchmesser). Ihre Stärken kann sie auf Maschinen aller Leistungsklassen und insbesondere auf leistungsstarken Maschinen voll ausspielen. Materialeignung: Die DG10 wurde gezielt für die Bearbeitung von Porzellan, Keramik bzw. Feinsteinzeug und glasierten Fliesen entwickelt.Dieses RHODIUS Qualitätswerkzeug eignet sich zudem sehr gut für die Bearbeitung von Granit, hartgebrannten Fliesen und Marmor. Aufbau und Herstellung: Die DG10 besitzt einen Turboschneidrand. Die Kombination aus sauberer Schnittkante und kurzer Trennzeit ist somit möglich. Das Werkzeug ist nach EN13236 und oSa geprüft und kann im Nassschnitt und auch im Trockenschnitt eingesetzt werden. Dank der hochwertigen Industriediamanten und einer sehr hohe Diamantkonzentration ist die DG10 besonders leistungsstark. Die Scheibe ist direkt gesintert. Qualität: Der Anwender erhält mit der DG10 das beste RHODIUS Werkzeug seiner Kategorie. RHODIUS TOPline Produkte stehen für ein Höchstmaß an Leistung und Qualität. Abmessung: Diese Diamanttrennscheibe ist in den Durchmessern 115 mm bis 350 mm erhältlich.71,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Rhodius DG50 303058 Diamanttrennscheibe 1 St. Fliesen, KeramikMaschineneignung: Die Diamanttrennscheibe DG50 ist sowohl für den Handeinsatz als auch für den stationären Einsatz geeignet: für Winkelschleifer und Tischsägen (je nach Durchmesser). Ihre Stärken kann sie auf Maschinen aller Leistungsklassen, inklusive antriebsschwache Maschinen und Akkumaschinen voll ausspielen. Materialeignung: Die DG50 wurde gezielt für die Bearbeitung von Hartgestein und Gehwegplatten entwickelt. Aufbau und Herstellung: Die DG50 besitzt einen geschlossenen Schneidrand. Der sorgt für präzise Schnitte und sehr saubere Schnittkanten. Das Werkzeug ist nach EN13236 und oSa geprüft und kann im Nassschnitt und auch im Trockenschnitt eingesetzt werden. Dank der hochwertigen Industriediamanten ist die DG50 besonders leistungsstark. Die Scheibe ist direkt gesintert. Abmessung: Diese Diamanttrennscheibe ist in den Durchmessern 105mm bis 250 mm erhältlich.23,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rhodius DG25 303173 Diamanttrennscheibe 1 St. Fliesen, KeramikMaschineneignung: Die Diamanttrennscheibe DG25 ist für den Handeinsatz mit dem Winkelschleifer geeignet. Ihre Stärken kann sie auf Maschinen aller Leistungsklassen voll ausspielen. Materialeignung: Die DG25 wurde gezielt für die Bearbeitung von Marmor entwickelt.Dieses RHODIUS Qualitätswerkzeug eignet sich zudem sehr gut für die Bearbeitung von glasierten Fliesen. Aufbau und Herstellung: Die DG25 besitzt einen Turboschneidrand. Die Kombination aus sauberer Schnittkante und kurzer Trennzeit ist somit möglich. Das Werkzeug ist nach EN13236 und oSa geprüft und kann im Nassschnitt und auch im Trockenschnitt eingesetzt werden. Dank der hochwertigen Industriediamanten ist die DG25 besonders leistungsstark. Die Scheibe ist direkt gesintert. Abmessung: Diese Diamanttrennscheibe ist in den Durchmessern 115 mm bis 230 mm erhältlich.41,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Erler, Klaus: Kuppeln und Bogendächer aus HolzKuppeln und Bogendächer aus Holz , Von Arabischen Kuppeln bis zum Zollinger-Dach. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20130701, Produktform: Leinen, Autoren: Erler, Klaus, Seitenzahl/Blattzahl: 358, Abbildungen: zahlreiche Abbildungen und Tabellen, Keyword: Baugeschichte; Dachtragwerk; Denkmalpflege; Gewölbe; Holzkonstruktion; Kuppel; Tragwerk, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Hochbau und Baustoffe, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer IRB Verlag, Länge: 286, Breite: 240, Höhe: 30, Gewicht: 1553, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 128586369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tschudinowa, Jelena: Die Moschee Notre-DameDie Moschee Notre-Dame , Anno 2048 , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20170905, Produktform: Leinen, Autoren: Tschudinowa, Jelena, Übersetzung: Lehmann, Barbara, Seitenzahl/Blattzahl: 432, Keyword: Asylkrise; Diktatur; Einwanderung; Europa; Islam; Islamismus; Kalifat; Paris; Unterdrückung, Fachschema: Futurologie~Zukunft / Futurologie~Russische Belletristik / Science Fiction~Russe~Russland~Südrußland~Prognose (futurologisch)~Voraussage~Zukunft~Islam / Roman, Erzählung~Gesellschaft / Zukunft, Alternativen, Fachkategorie: Dystopische & utopische Literatur~Science-Fiction~Belletristik: allgemein und literarisch, Region: Russland, Thema: Eintauchen, Warengruppe: HC/Belletristik/Science Fiction/Fantasy, Fachkategorie: Prognosen, Zukunftsstudien, Thema: Auseinandersetzen, Text Sprache: ger, Originalsprache: rus, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Renovamen Verlag, Verlag: Renovamen Verlag, Verlag: Liehs, Philipp, Länge: 154, Breite: 217, Höhe: 37, Gewicht: 730, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.